17 may 2013

Sobre la enseñanza virtual , ¿nos conviene?

La tendencia en el futuro, con los cambios que observamos en la sociedad,  es que las universidades otorgarán certificados educativos específicos donde los estudiantes sean capaces de escoger y crear sus propios portafolios académicos de acuerdo a sus expectativas profesionales dejando atrás la educación “empaquetada” o de “catálogo”.

De ser así, en el futuro habría muchos conflictos entre las universidades y los colegios profesionales y las autoridades estatales que exigen un nivel determinado de conocimiento para poder ejercer cierta profesión.
Para muestra un botón. Me refiero al colegio médico. Por decir, una persona que quiere ser un profesional de la medicina no podrá escoger los cursos que se le antojen y ejercer la profesión de médico habiendo estudiado lo que le parece conveniente porque ninguna universidad le dará el título que él tanto anhela. Tendrá que aceptar las exigencias de la institución educativa la misma que se esfuerza por ganar un prestigio en la sociedad. Realmente ésta es la única fuente de confianza que podemos tener al menos en una primera instancia porque en el tiempo, entra a tallar las características de la persona y su profesionalismo.

Uno de los grandes cambios que se avecinan es que las clases virtuales irán reemplazando poco a poco, aunque no totalmente, a las presenciales. Y esto traerá como consecuencia que una gran masa de personas comience a acceder a este tipo de educación. Esto rompería el paradigma que dominó la educación durante décadas en el sentido de que solamente algunos tenían la oportunidad de estudiar cursos en las universidades de prestigio.
En base a investigaciones se determinó que la enseñanza presencial cuando es compartida con la tecnología de internet, se vuelve mucho más productiva en el sentido que los alumnos aprenden un tema en un menor tiempo.

Esto último demuestra que ambos tipos de educación pueden coexistir en el sentido que una clase en vivo nunca podrá ser reemplazada por una virtual, que la información no es lo mismo que el conocimiento, que el auto acceso no es igual que la autodidáctica ni a la función de la enseñanza.
La pregunta que me formulo es: ¿acaso la clase virtual reemplazará a la clase presencial?, ¿son los instrumentos informáticos más eficaces que la comunicación directa entre profesor y alumno?, ¿los alumnos pueden diseñar su propia carrera?

Veamos estos puntos. A mi modo de ver, la clase virtual no reemplazará a la presencial, ni las técnicas informáticas sustituirán al diálogo profesor alumno, más bien, las complementará aumentando la productividad del proceso de la enseñanza, cómo reconoce el mismo autor.
Los cursos on line abiertos permitirá que alumnos que estén en diferentes regiones del territorio nacional tengan la oportunidad de ser educados siguiendo cursos en universidades de muy buen nivel, incluyendo instituciones nacionales e internacionales. Este es un aspecto muy positivo.

Ante esta situación instituciones educativas peruanas empezarán a tener alianzas estratégicas con instituciones extranjeras, o inclusive, universidades de élite pondrán oficinas en muchas ciudades del mundo y de ahí promocionarán cursos on line abiertos sin necesidad que los interesados tengan que viajar al extranjero.
En cuanto a la última pregunta relacionada a si los alumnos puede diseñar su propia carrera, me parece que esto está lejos de llevarse a cabo, pues, las carreras responderán a un perfil profesional debidamente investigado y aprobado por expertos en la materia.

Lo que sí me parece viable es que una proporción de cursos sean obligatorios y otros selectivos incluyendo algunos presenciales y otros virtuales, y que algunos sobre todo los virtuales puedan ser llevados por los alumnos  en otras universidades y que sean reconocidas por la institución donde se graduará éste.

Por ejemplo, situándonos en Perú, un alumno está estudiando en la ciudad de Iquitos la carrera de economía y el curso de macroeconomía, y desea llevar éste en una universidad de la ciudad de Lima porque está interesado en un profesor que ha publicado un excelente libro al respecto, sabiendo de antemano el nivel y la exigencia del mismo.
Una vez aprobado el  curso on line con todas las exigencias del caso, la universidad de Iquitos lo reconoce como parte de la  formación del alumno. Sin embargo el aspecto comercial podría ser una barrera teniendo en consideración que muchas universidades dejarían de recibir ingresos dado que los alumnos siguen cursos en otras universidades. Justamente esto generaría competencia y son los alumnos los que no solamente escogen a la universidad sino los cursos que se pueden seguir en el mercado. Y los profesores estaría incentivados a publicar y a dar mejores cursos.

Ahora bien, lo que se observa en el Perú es que muchas universidades ofrecen una educación masiva, llenando las aulas con 50 alumnos, y contando con grandes campus o edificios dejando de lado la calidad de la enseñanza individualizada. Esto trae como consecuencias que estas instituciones prioricen el aspecto monetario a la calidad educativa y que los alumnos le den más importancia al título que al aprendizaje. Entonces se genera una especie de “desapalancamiento educativo en la sociedad”, en el sentido que todos pierden, porque como bien  sabemos es el mercado, a través de la percepción de las empresas, el que  finalmente valora al egresado, su actitud y aptitud como persona más allá de su preparación técnica. Esto retroalimenta a la universidad e influye en su respectivo prestigio.
Supongamos que las universidades que se caracterizan por brindar una educación masiva optan por dar cursos on line abiertos a diestra y siniestra. ¿Mejorará la educación? Pienso que no.

El tema no es si la revolución informática nos beneficie o no, pues, el problema de fondo, al menos en nuestro país, es la calidad de la educación. En esto debemos estar concentrados todos aquellos que estamos relacionados  a la enseñanza. Tendremos que aceptar los cambios que se vienen, a manejar los instrumentos pero nunca dejar de lado que un profesor debe ser un líder en su campo: incentivar a los alumnos a aprender cada día más.   

24 abr 2013

Sobre la burbuja inmobiliaria V


Sería muy preocupante que en la economía peruana la expansión del crédito hipotecario haya tenido como  fundamento una política monetaria expansiva, sabiendo de antemano que la crisis financiera en los E.E.U.U., de la que aún el mundo no se libra, tuvo como uno de sus principales causantes este tipo de política. En este artículo exploraremos la evolución del crédito en nuevos soles y el crecimiento de la oferta de dinero que administra el Banco Central de Reserva del Perú, la base monetaria, a través de sus tasas de crecimiento anual.

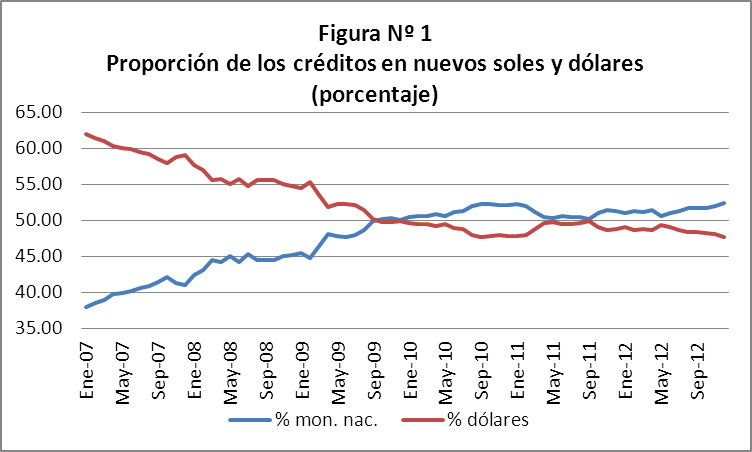
Antes de iniciar el análisis revisemos la evolución de las proporciones de los créditos en nuevos soles y en dólares.


En la figura 1 tenemos la proporción del crédito total en nuevos soles y dólares. Se aprecia que hasta setiembre del 2009 el primero superaba al segundo. Entre setiembre 2009 y enero 2010 ambos tendieron a igualarse y de ahí en adelante los créditos en nuevos soles empezaron a tomar la delantera aunque de manera modesta. Sin embargo, desde mayo del 2012 los créditos en nuevos soles se diferenciaron adoptando una ligera tendencia creciente.

En cuanto a los créditos hipotecarios la cosa fue diferente (ver figura 2). A partir de setiembre del 2007 los créditos en nuevos soles  no solamente sobrepasaron a los de dólares sino que adoptaron una tendencia creciente. Por ejemplo, en el mes de febrero del presente año, los créditos hipotecarios en moneda nacional representaron aproximadamente el 70%.


En la figura 3 tenemos la variación anualizada de la base monetaria y del crédito en nuevos soles. Inicialmente ambas variables monetarias declinaron fuertemente pero con cierto desfase.


En el caso de la base monetaria, luego de tener un fuerte pico en mayo del 2008, inició un intenso descenso hasta mayo del 2009 en que empezó a aumentar.

El crédito en nuevos soles, tuvo una fuerte caída hacia fines del año 2008 e inicios del año 2009, hasta los primeros meses del año 2010 para luego recuperarse y adoptar  una ligera tendencia decreciente. 

Por ejemplo, en enero del 2012 la tasa fue de 18.58% mientras que en enero del presente año fue 14.76%.

En el cuadro 1 tenemos las tasas de crecimiento anuales de la base monetaria, el crédito total y del crédito hipotecario.


CUADRO Nº 1
Variación porcentual de la base monetaria, del crédito
total e hipotecario en nuevos soles

base monetaria
crédito hipotecario
crédito total
2008
25.49
38.87
47.69
2009
5.55
16.80
12.18
2010
45.27
24.47
19.04
2011
16.84
27.55
19.76
2012
31.95
26.03
15.07


Sin considerar el año 2009, se observan altas tasas sobre todo las relacionadas con la base monetaria y las del crédito hipotecario, la misma que superó con creces a la del crédito total.

Si bien es cierto que no se puede establecer una relación estrecha entre la emisión de dinero y la expansión del crédito hipotecario en nuevos soles, sin embargo sí se puede decir que la gran de emisión de dinero, sobre todo la del año 2010, impactó en todos los tipos de créditos y en especial en los créditos hipotecarios ( crédito hipotecario pasó de una tasa de 16.8% a una tasa de 24.47%; crédito total, de 12.18% a 19.04%, del año 2009 al 2010, respectivamente).

La emisión de dinero por parte de la autoridad monetaria creció a tasas muy por encima respecto a las del producto bruto interno real y esta situación es preocupante, pues, una de las principales causas de las burbujas inmobiliarias son el exceso de fondos disponibles que son absorbidos por los bancos comerciales, que en su afán de ganar dinero otorgan préstamos a los constructores y a los compradores de vivienda haciendo una faena completa.

Si estos fondos económicos tuviesen como fuente el ahorro nacional, no habría ningún problema. Sin embargo es conocido en la literatura de la escuela económica austriaca que justamente la política monetaria expansiva infla la liquidez y baja la tasa de interés artificialmente  causando un gran endeudamiento de la población con las consecuencias que todos nosotros conocemos.

Cuando el crecimiento de la liquidez no se sustenta en mayor ahorro (menos consumo), nos explica Von Mises, surge un grave problema, pues, el consumo sigue aumentando inclusive a una mayor velocidad, por tanto, las demandas de bienes de consumo y también de los insumos relacionados a la construcción y a otros sectores se siguen expandiendo presionando a los precios de la economía, cómo es el caso de los precios de las viviendas.

Una vez que los precios se están acelerando, así como las deudas, es momento de que la autoridad monetaria ponga freno a esta situación antes que explote la burbuja. Para el efecto, desacelera la emisión de dinero, se crea una escasez relativa de fondos prestables, las tasas de interés aumentan, los proyectos que eran rentables con tasas de interés disminuidas artificialmente ya no lo son, mucha gente no puede pagar sus hipotecas, y los precios de las viviendas comienzan a caer.

Esperemos que la política monetaria no esté influyendo en la expansión de los créditos hipotecarios, y no suceda nada de lo escrito anteriormente, al menos, este no es el comentario de los entendidos en el tema. Sin embargo, hace unos días está circulando en los medios de prensa que la Superintendencia de Banca y Seguros ha publicado una norma donde limitará los créditos cuyos plazos sean mayores de 20 años.

La noticia dice así:

“FRENARÁN HIPOTECAS A MÁS DE 20 AÑOS: LOS CLIENTES QUE TOMEN CRÉDITOS HIPOTECARIOS A 240 MESES PAGARÁN CUOTAS MENSUALES MÁS ELEVADAS Y MAYORES TASAS DE INTERÉS (diario Gestión, miércoles 17 de abril del 2013)”

Estimado lector, juzgue usted mismo esta medida a la luz de la teoría del ciclo económico de la escuela austriaca explicada brevísimamente líneas arriba.


10 abr 2013

Aumento en la tasa de encaje en dólares impacta en tasas de interés en dólares para periodos menores de 360 días


Los bancos comerciales están autorizados a prestar el dinero que todos nosotros ahorramos pero a su vez están obligados a mantener una proporción de los mismos como reservas o encajes. A esto se le denomina reserva fraccionaria. Se aplica a los depósitos en nuevos soles y en dólares a través de una tasa de encaje exigible. Este mecanismo se ha convertido en un instrumento no convencional de política monetaria dado que el instituto emisor puede retirar o inyectar dinero a la economía, a través de los bancos, influyendo en la liquidez.

Al respecto, el Banco Central de Reserva del Perú en lo que va del año ha elevado la tasa de encaje para los depósitos en dólares en cuatro oportunidades (enero, febrero, marzo y abril). La pregunta de rigor es: ¿acaso es exagerado cuatro veces en tan solo tres meses? Bueno, si comparamos al año 2012, sí lo es,  si tenemos en consideración que en dicho año se incrementó la misma cantidad de veces (mayo, setiembre, octubre y noviembre). Y, ¿a qué se debe que la autoridad monetaria haya tomado dichas medidas?

Héctor Zárate escribió en el diario Gestión el 3 de abril del 2013 que el aumento de las tasas de encaje en dólares tiene como causa la gran liquidez en dólares que experimenta la economía peruana debido al increíble ingreso de dólares como consecuencia de la política monetaria expansiva de la FED. Más aún, se considera que en el año 2013 los ingresos serán mayores al de los últimos años. Una muestra de esto es la gran compra que el BCRP ha efectuado en apenas tres meses ($4,090 millones al 2 de abril; en el 2012 se compraron $13,179 millones).

La última subida de la tasa de encaje en dólares, señala Zárate, fue de 0.25%. Esta medida logra su objetivo de retirar dólares del sistema financiera. Sin embargo reconoce que la operación de compra de dólares es mucho más efectiva.

Agrega Odar que este aumento de la tasa de encaje en dólares ha ocasionado que suban las tasas de interés en dólares sabiendo de antemano que existe un boom crediticio sobre todo en los préstamos hipotecarios y vehiculares. 

Observando las estadísticas[1] de las tasas de interés promedio en dólares de las empresas bancarias para periodos menores de 360 días, de enero a los primeros días de abril del presente año, las tasas corporativas aumentaron de 3.8% a 4.3%; para el caso de grande empresas, se incrementaron de 5.9% a 6.6%; medianas empresas, 8,4% a 9%; pequeñas y microempresas, 12.8% a 13.8%;  consumo, 28.2% a 29.1%, y  préstamos para consumo, 9.4% a 10%; en el caso de periodos mayores a 360 días los aumentos fueron despreciables.

Este medida monetaria se considera una política macro prudencial ante la evidencia que el endeudamiento de las empresas es creciente, situación que podría volverse insostenible en caso las tasas de interés en dólares se incrementen ante la posibilidad que la FED adopte una política monetaria contractiva, claro está, en un escenario de crecimiento de los precios en los EEUU.

Si vemos las estadísticas del BCRP, en el mes de enero del presente año la tasa de encaje exigible fue 19.5% y 42.2%, en nuevos soles y dólares, respectivamente. La tendencia en los últimos años fue creciente, pues, en diciembre del año 2011 dichas tasas fueron 14% y 38%; y en diciembre del 2010, 11.8% y 35.7%. 

Según información actualizada de la página web del instituto emisor al 27 de marzo del 2013, la tasa de encaje marginal para depósitos en nuevos soles, en dólares y para adeudados externos de corto plazo es de 30%,  55% y 60%, respectivamente.

 Juan Carlos Odar, funcionario del Banco de Crédito del Perú, en una entrevista al diario Gestión (25 de marzo 2013), señaló que los rumores que el BCRP disminuya la tasa de interés de referencia de la política monetaria ante las distorsiones que se estarían creando por el aumento de la tasa de encaje en dólares y el incremento de la tasa de interés en dólares no tiene mucho sustento debido a que la economía mantiene un buen crecimiento y sobre todo que la inflación subyacente y de servicios tiene niveles altos.

Al respecto, la inflación subyacente fue 3.64% y 3.27%, la de servicios, 6.79% y 3.97% en el año 2012 y 2013, respectivamente. Estas son cifras que sobrepasan ampliamente la meta explícita de inflación (2%+-1%).

La apreciación de Odar es que el BCRP no bajaría la tasa de interés de referencia pero quizás baje la tasa de encaje en nuevos soles.
Consultado sobre si la autoridad monetaria seguiría incrementando la tasa de encaje en dólares, contestó que no, debido a que se ha presentado una fuerte presión al alza a las tasas overnight y que era suficientes las medidas tomadas como es el caso del aumento del límite de las inversiones de las AFP en el extranjero, la misma que aumentó a 36% (circular Nº 13 BCRP, 5 de abril 2013). Con esta medida las AFP  podrán contar con $775 millones adicionales en los mercados internacionales (diario Gestión 7 de abril 2013).

El riesgo, señala Odar, es que inclusive la tasa de interés interbancaria en dólares puede superar a la de nuevos soles.


Todo esto se desenvuelve en un escenario donde siguen ingresando flujos de divisas en montos considerables, pues, como señaló el presidente del BCRP en estos días, estos flujos responden a una política monetaria flexible y expansiva de la FED y que esto se mantendría hasta el 2015, como dijera el presidente de la FED Ben Bernanke, año en el cual se comenzaría a elevar la tasa de interés producto de una política monetaria moderada.  


[1] Información  tomada de los cuadros estadísticos del BCRP.

25 mar 2013

Política monetaria no convencional: la flexibilización monetaria.


El domingo 10 de marzo del presente año el diario limeño Gestión publicó un artículo de Nouriel Roubini, uno de los gurús que predijo la crisis financiera internacional, donde analiza los pros y contras de una política no convencional (flexibilización monetaria) aplicada por la Reserva Federal de los E.E.U.U.

 Pero, ¿qué es una política monetaria no convencional? Básicamente este tipo de política se relaciona con la discrecionalidad del ente emisor, vale decir, la libertad  para emitir dinero de acuerdo al juicio de una o un grupo de personas las mismas que piensan que solucionarán los problemas típicos de una economía de  muy bajo crecimiento o inclusive que está enfrentando una recesión. Roubini plantea algunos puntos interesantes que iremos comentando.

Un primer punto se relaciona con una visión «austriaca» que consiste en adoptar una política monetaria restrictiva con la finalidad de evitar que las empresas tomen más deuda y que el mercado corrija los errores. Esta solución es considerada una medida radical si la comparamos con el planteamiento  keynesiano que consiste en que el gobierno debe encargarse de corregir los supuestos fallos del mercado. Sin embargo la  recomendación es escoger un punto medio entre estos dos planteamientos y poco a poco ir eliminando la flexibilidad monetaria.

Un segundo punto se relaciona con la inyección de dinero y la reducción de  las tasas de interés de los bonos. Esto puede ocasionar que las tasas sean tan bajas que desaparezca el incentivo de comprar estos instrumentos de renta. En tal sentido, la política monetaria expansiva se vuelve inefectiva.

Un tercer punto es respecto al tipo de cambio. Una gran emisión de dinero deprecia la moneda y genera una mayor competitividad de las exportaciones. El riesgo es que podría haber una reacción de otras naciones tratando de depreciar sus monedas para no perder competitividad provocando un crecimiento de dinero en muchos países lo que conllevaría a una inflación internacional.

El cuarto punto consiste en que una gran emisión de dinero complica la política monetaria de muchos países, pues éstos, ante un gran ingreso de dólares se ven obligados a aplicar una serie de operaciones de mercado abierto como es el caso de la compra de dólares y la colocación de certificados de depósito para esterilizar la moneda emitida lo que puede desencadenar que el banco central tenga pérdidas contables y también que se tenga que subir la tasa que pagan estos certificados con el resultado que ingresen más dólares a la economía presionado a la baja al tipo de cambio y formándose así un círculo vicioso.

El quinto punto se relaciona con menores tasas de interés con el objetivo de incentivar el consumo y las inversiones. Esto motivaría burbujas en determinados mercados. Un ejemplo es lo que sucedió luego de la crisis bursátil de las acciones tecnológicas a inicios del presente siglo. La FED adoptó una política monetaria expansiva disminuyendo la tasa de interés de los fondos federales (interbancaria) hasta el 1% para estimular créditos entre los que destacaron los hipotecarios. Luego vino la crisis inmobiliaria que todos conocemos y de la que aún el mundo no se puede librar.

Un sexto punto se refiere al riesgo moral en el que pueden caer los gobiernos dado que al ver soluciones de corto plazo aplicando la flexibilidad monetaria puede producir que las autoridades simplemente no tomen medidas de mediano y largo plazo para corregir los desequilibrios fiscales y monetarios.

Un sétimo punto es respecto a la manera como se desarticula la flexibilidad monetaria. El artículo plantea tres riesgos: primero, una gran demora acabará sin duda alguna en la inflación, segundo, vender activos de largo plazo que fueron adquiridos durante la implementación de la flexibilidad monetaria ocasionaría un fuerte aumento de la tasas de interés perjudicando a los tenedores de bonos de largo plazo dado que perderían mucho dinero, y tercero, aumentar la tasa de interés a los excedentes de encajes en el banco central con la finalidad de reducir la cantidad de dinero en la economía le podría salir caro a las autoridades monetarias dado que pueden incurrir en pérdidas en sus balances.

Octavo, la flexibilización monetaria al crear inflación haría que las tasas de interés reales sean negativas trayendo como consecuencia que se origine una redistribución de ingresos de prestamistas e inversionistas hacia prestatarios y deudores.  Sin embargo, el artículo nos dice que cualquier medida que disminuya el endeudamiento de los agentes económicos mediante la monetización de las deudas es lo más antidemocrático que se puede hacer ya que afecta a los  ahorristas y pensionistas.

Noveno, la flexibilización monetaria puede ocasionar que los bancos simplemente no presten dinero porque aumentarían los riesgos y los márgenes se reducirían fuertemente debido a la inflación.

Por último, una política de generación de empleo no considera los riesgos que implica la flexibilización monetaria sobre todo si la meta inflación es dejada de lado.

La pregunta es si la economía peruana sería afectada con la flexibilidad monetaria que está afrontando la economía de los Estados Unidos. Hasta el momento, el tipo de cambio sigue con una tendencia decreciente como consecuencia, mayormente, de la  gran emisión de dólares.

11 mar 2013

La depreciación esperada en la economía peruana: 2000-2012


Desde los primeros años de este siglo hemos observado que el tipo de cambio nominal ha venido disminuyendo volviéndose más intensa esta tendencia desde que se inició la  crisis financiera internacional que aún sigue afectando al mundo entero. 

Si analizamos los datos de los últimos años del siglo anterior, la situación fue diametralmente opuesta. Inclusive podríamos decir que nuestra historia económica se caracterizó porque el tipo de cambio siempre tuvo una tendencia creciente. Todos estábamos preocupados por el dólar y preguntábamos casi todos los días en cuánto había aumentado la cotización de esta moneda respecto a la nacional. Inclusive íbamos corriendo a comprar dólares cuando los rumores eran que se venía una devaluación. 

Explicar esta situación y sus respectivas causas es materia de otro artículo. Sin embargo  puedo resumir que la inflación generada por la política monetaria expansiva para cubrir gasto público fue el principal causante de que nuestra moneda se deprecie constantemente, al menos durante la década de los años setenta y ochenta, que fue, digamos, la máxima expresión de una mala  política económica.

En este artículo tenemos tres gráficos que tienen como finalidad mostrar cómo varió el tipo de cambio efectivo y el tipo de cambio esperado, del año 2000 al año 2012.  Respecto a este último, merece una breve explicación.

El Banco Central de Reserva del Perú publica periódicamente encuestas sobre los valores que esperan algunos agentes económicos respecto a la tasa de crecimiento del PBI real, a la inflación y al tipo de cambio esperado. (ver  http://www.bcrp.gob.pe/estadisticas/encuesta-de-expectativas-macroeconomicas.html). Esta institución encuesta a empresas del sector financiero, empresas no financieras y a analistas económicos. 

La lógica es la siguiente: cada fin de mes se le pregunta a las instituciones mencionadas el valor que éstas esperan que tendrá el tipo de cambio  a fines del mismo año de la encuestas y a los dos siguientes. Por ejemplo, en cada uno de los meses del año 2010 se preguntó lo siguiente: ¿cuál  es  el tipo de cambio que usted espera a fin de los años 2010, 2011 y 2012?

En la figura 1 tenemos el tipo de cambio efectivo y el tipo de cambio esperado anual. Para el efecto, en el tipo de cambio efectivo se tomó el promedio del tipo de cambio bancario de compra y venta; y en el caso del tipo de cambio esperado, se consideró el promedio de las apreciaciones de las instituciones antes mencionadas. Por ejemplo, si vemos  un dato de la figura 1, tenemos que el 28 de diciembre del año 2011 el tipo de cambio efectivo fue 3.44 nuevos soles por dólar, y el tipo de cambio que en esta fecha se esperaba a fin del año 2012 fue 3.55 nuevos soles por dólar dando una diferencia de 0.11 nuevos soles por dólar.

    FIGURA Nº 1

¿Cómo se interpreta 0.11 nuevos soles?:

“es el dinero que «espero» ganar en «nuevos soles» dentro de un año si conservo un dólar en mí billetera.”

Si dividimos esta diferencia entre el tipo de cambio efectivo obtenemos lo que se conoce en la literatura económica como la depreciación esperada. Esta es una variable muy importante para las personas dado que nos da la información si nos conviene tener activos en nuevos soles o en dólares.

En la figura anterior tenemos dos barras, una es el tipo de cambio efectivo y la otra es el tipo de cambio esperado anual. Si vemos la evolución de los datos podemos dividir en tres la figura: en la primera parte el tipo de cambio esperado era mayor que el tipo de cambio efectivo, en la segunda parte, ambos fueron prácticamente iguales, y en la tercera parte, el esperado fue menor que el efectivo lo que significó que la depreciación esperada se convirtió en una apreciación esperada. Como muestra tenemos que a fin del año pasado el tipo de cambio efectivo fue 2.56 n.s.p.d. y el esperado dentro de un año fue 2.52 n.s.p.d.

Esta situación que se viene dando desde hace varios años habría influenciado para que la dolarización de los depósitos se reduzca fuertemente toda vez que fue muy poco o casi nada rentable (en nuevos soles) tener activos en dólares.

En la figura 2 tenemos dos curvas: la primera el tipo de cambio efectivo, y la segunda, la depreciación esperada anual. Como se puede apreciar ambas curvas siguieron la misma tendencia lo que nos permite deducir que el tipo de cambio efectivo y el esperado disminuyeron conjuntamente. Esto se corrobora en la figura 3 a través de un gráfico de dispersión donde se puede apreciar que la línea que aproxima la nube de puntos tiene pendiente positiva. 

     FIGURA Nº 2


   FIGURA Nº 3

A modo de conclusión podemos decir que ambos tipos de cambio, efectivo y  esperado anual, están siguiendo la misma tendencia ocasionando que la  rentabilidad en nuevos soles de un activo en dólares sea prácticamente nula. Este es un caso en que las expectativas de los agentes económicos están coincidiendo con los datos reales volviendo en casi cero la depreciación esperada. En un próximo artículo se comparará el tipo de cambio esperado con el tipo de cambio efectivo en la misma fecha de tal manera de poder determinar qué tan cerca estuvieron las expectativas de las instituciones  encuestadas.


21 feb 2013

El tipo de cambio en América Latina: el caso de Venezuela


En los últimos años es casi una costumbre ver que el tipo de cambio en el Perú mantiene una tendencia decreciente.


Dic 10
Dic 11
Dic 12
Ene 12
5 feb 13
12 feb 13
Brasil
1.66
1.86
2.05
1.99
1.98
1.97
Argentina
4.1
4.73
6.78
7.89
7.56
7.65
México
12.36
13.95
12.86
12.71
12.63
12.69
Chile
468
519
478
471
472
471
Colombia
1915
1936
1766
1775
1787
1779
Perú
2.807
2.697
2.552
2.576
2.578
2.572

Fuente: Estadísticas del BCRP

Si observamos la tabla de arriba encontramos que  en países como el mencionado anteriormente, Colombia, Chile, México y Brasil tuvieron una apreciación de su moneda. Por ejemplo los casos más notorios son los de Perú y Colombia, mientras que en otros países la disminución fue muy ligera.

Sin embargo en la Argentina, la tendencia fue creciente contra todo pronóstico si lo vemos desde una perspectiva de una economía ordenada y sin inflación.

Vemos así que en diciembre del 2010 el tipo de cambio en la Argentina fue 4.1 pesos por dólar y al 12 de febrero del presente año alcanzó un valor de 7.65 pesos por dólar.

En el caso de Venezuela, en los últimos días los diarios publicaron una serie de noticias relacionadas a la gran devaluación de la moneda nacional pasando de 4.3 a 6.3 bolívares por dólar habiendo sido inclusive felicitado por el mismísimo Fondo Monetario Internacional. La variación del tipo de cambio oficial no se hacía desde el año 2011. Sin embargo existe otro tipo de cambio que es informal o callejero como se le denomina en Lima  el mismo que está alcanzando casi los 20 bolívares por dólar.

El Noticiero Televisa, el 8 de febrero del 2013, dijo que esta devaluación favorecería las finanzas de la empresa estatal Petróleos de Venezuela PDVSA pero que sin embargo presionaría la elevación de los precios teniendo en consideración que en el año 2012 la inflación fue aproximadamente 20%.

Tal como señaló el diario El Expreso de Lima el 17 de febrero del presente año muchos empresarios de países como Colombia, Estados Unidos, México, Bolivia, Panamá y Nicaragua están preocupados por la sencilla razón que, por un lado, sus productos se vuelven más caros a los ojos de los venezolanos, y por otro lado, los productos venezolanos se vuelven más baratos para los países mencionados anteriormente.

Lo sorprendente es que en cuatro años el tipo de cambio aumentó en 193% aun siendo un país exportador de petróleo. Y si se considera el periodo desde que Chávez asumió el poder, la devaluación alcanzó la cifra récord de 992% (Daniel Lozano, diario La Nación, Buenos Aires, 9 de febrero 2013).

Luego de leer estas líneas nos podemos dar cuenta que Venezuela tiene un política cambiaria muy parecida a la que tuvo Perú en la década de los años setenta y ochenta que se caracterizó por un tipo de cambio fijo, inflación, la aparición de un mercado negro de dólares y un gran endeudamiento público (Venezuela ha llegado al  54% del PBI, La Nación 9/2/2013).

 La pregunta es la siguiente:

«¿Cómo puede ser posible que Venezuela cometa el mismo error de mantener el tipo de cambio fijo en una economía con inflación y sabiendo de antemano que todo esto llevará a una explosión en el mercado cambiario teniendo como experiencia varios países de América Latina en las décadas anteriores? ¿Qué hicieron para llegar a esta situación?»

La respuesta es la siguiente:

«una política monetaria expansiva para financiar el déficit fiscal lo que eleva los precios de la economía y por tanto al tipo de cambio que es un precio más. Si a esto se suma que se controla el tipo de cambio nominal entonces, el tipo de cambio real se reduce provocando que las exportaciones sean cada vez menos competitivas.»

Venezuela no ha evolucionado en cuanto a política económica se refiere, pues sigue con una ideología de que existe una mente humana que puede visualizar la solución del problema económico de los venezolanos y lo único que consigue es volver más pobre al pueblo.

¿Qué debe de hacer Venezuela? Dejar de gastar más que sus posibilidades, corregir el déficit fiscal y no emitir más dinero del que demanda la economía, y dejar libre al tipo de cambio, algo que Chávez nunca haría.